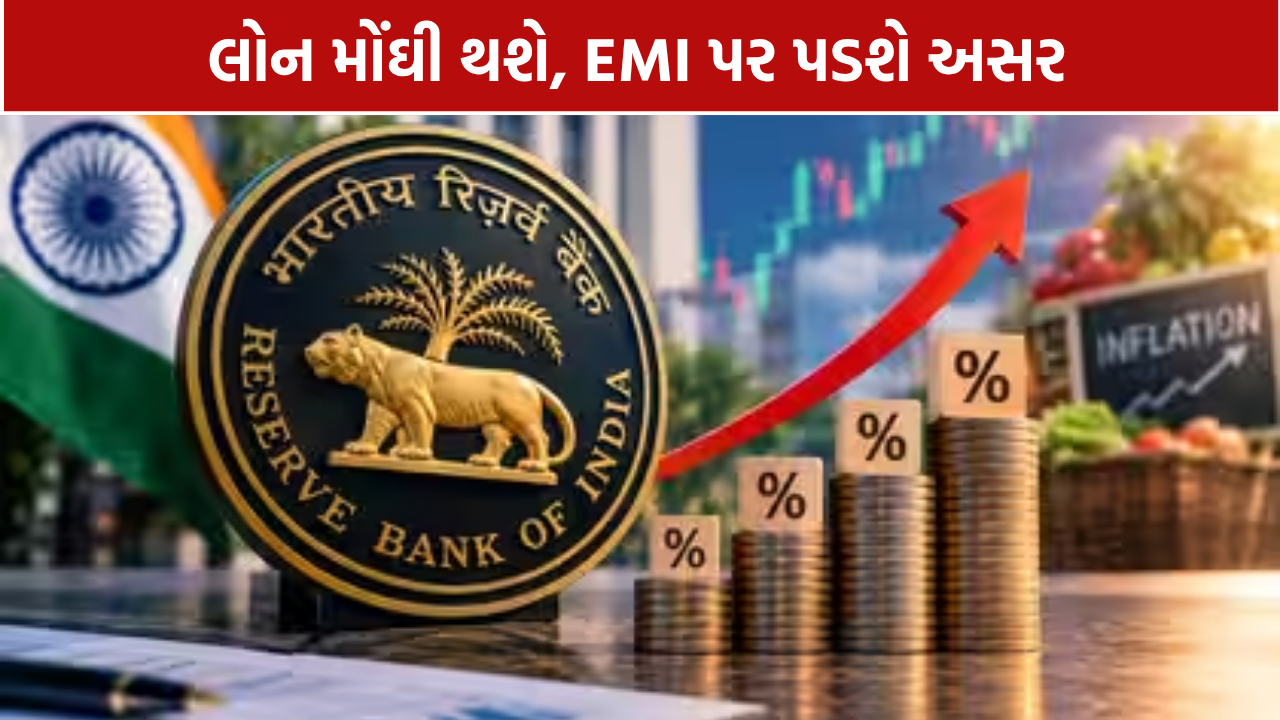
New Delhi News: ભારતીય રિઝર્વ બેંકે મોંઘવારી અને વૈશ્વિક આર્થિક પરિસ્થિતિ વચ્ચે મોટો નિર્ણય લીધો છે. RBIની મોનિટરી પોલિસી કમિટીએ રેપો રેટમાં 25 બેસિસ પોઈન્ટનો વધારો (RBI Repo Rate Hike) કરીને તેને 5.25%થી વધારીને 5.50% કર્યો (RBI Repo Rate 5.50) છે. 7 ઓક્ટોબર, 2026ના રોજ ગવર્નર સંજય મલ્હોત્રાએ (Sanjay Malhotra) ત્રણ દિવસની MPC બેઠક બાદ આ નિર્ણયની જાહેરાત કરી હતી. ઉપલબ્ધ અહેવાલો અનુસાર, આ લગભગ ચાર વર્ષ બાદ RBIનો પ્રથમ રેપો રેટ વધારો છે.
RBI Repo Rate Hike: રેપો રેટ વધારવાનો નિર્ણય કેમ લેવાયો?
રેપો રેટ એ દર છે જેના પર RBI બેંકોને ટૂંકા ગાળાના ધિરાણ આપે છે. જ્યારે RBI આ દરમાં વધારો કરે છે ત્યારે બેંકો માટે RBI પાસેથી નાણાં મેળવવાનો ખર્ચ વધી શકે છે. તેની અસર બેંકોના ધિરાણ દર પર પડી શકે છે અને આગળ જતા ગ્રાહકોની કેટલીક લોન પણ મોંઘી થઈ શકે છે.
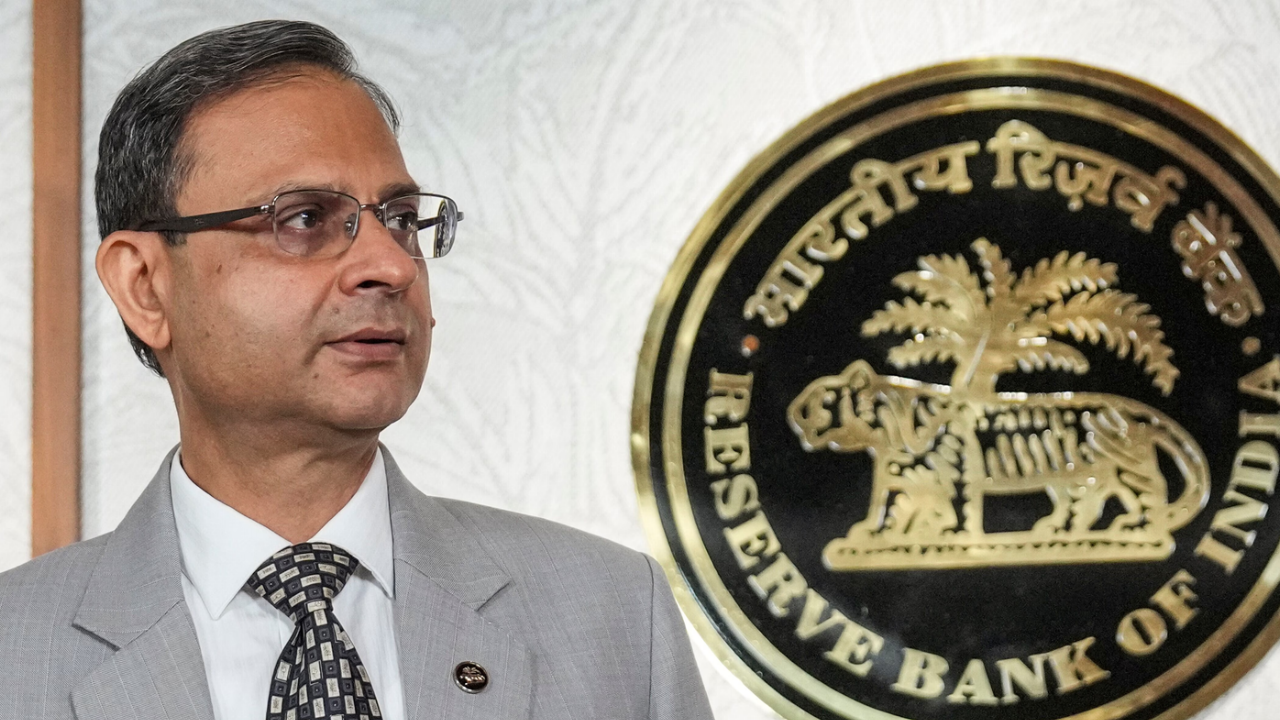
આ નિર્ણય પાછળ મોંઘવારીના જોખમ ઉપરાંત વૈશ્વિક પરિસ્થિતિ, ઊંચા ક્રૂડ ઓઇલના ભાવ અને પશ્ચિમ એશિયામાં ચાલી રહેલા ભૌગોલિક તણાવ જેવા પરિબળો પણ મહત્વના હોવાનું તાજા અહેવાલોમાં જણાવાયું છે.
રેપો રેટ વધ્યો એટલે સામાન્ય લોકો પર શું અસર થશે?
રેપો રેટમાં વધારો થતાં તેની સીધી અસર દરેક પ્રકારની લોન પર એકસરખી પડે એવું જરૂરી નથી. જોકે, બેંકોના વ્યાજ દરમાં ફેરફાર થાય તો ખાસ કરીને ફ્લોટિંગ રેટ સાથે જોડાયેલી હોમ લોન સહિતની લોનના ગ્રાહકોને અસર થઈ શકે છે.લોનના વ્યાજ દરમાં વધારો થાય તો બે રીતે અસર જોવા મળી શકે છે.કેટલાક કિસ્સામાં માસિક હપ્તો વધી શકે છે અથવા લોનની બાકી અવધિ વધી શકે છે. આ અસર લોન કયા દર સાથે જોડાયેલી છે અને બેંકની નીતિ શું છે તેના પર આધારિત રહે છે.
નવી હોમ લોન(Home Loan Interest Rate) , કાર લોન અને પર્સનલ લોન લેતા ગ્રાહકો માટે પણ બેંકોના ધિરાણ દરમાં વધારો થાય તો લોનનો કુલ ખર્ચ વધી શકે છે.
FD કરનારા લોકોને ફાયદો થઈ શકે?
રેપો રેટ વધ્યા બાદ માત્ર લોન પર જ અસર થતી નથી. બેંકો થાપણના વ્યાજ દરમાં પણ ફેરફાર કરી શકે છે. જો બેંકો FDના દર વધારે તો નવી FD કરનારા અથવા થાપણ પર મળતા વ્યાજ પર આધાર રાખતા લોકોને તેનો લાભ મળી શકે છે.જોકે, RBIના રેપો રેટમાં વધારો થયો એટલે દરેક બેંક તરત જ FDના દરમાં વધારો કરશે એવું જરૂરી નથી. બેંકની પોતાની નાણાકીય સ્થિતિ અને નીતિ પ્રમાણે નિર્ણય થઈ શકે છે.
2026માં અત્યાર સુધી રેપો રેટ 5.25% પર હતો
2026ની અગાઉની MPC બેઠકોમાં રેપો રેટમાં ફેરફાર કરવામાં આવ્યો નહોતો અને તે 5.25% પર જ રહ્યો હતો. ઓક્ટોબરની બેઠકમાં 25 બેસિસ પોઈન્ટના વધારા સાથે હવે તે 5.50% થયો છે. તાજા અહેવાલો અનુસાર, અગાઉ સતત ચાર નીતિ સમીક્ષામાં દર યથાવત્ રાખવામાં આવ્યો હતો.
રેપો રેટથી મોંઘવારીને કેવી રીતે નિયંત્રિત કરવામાં આવે છે?
રેપો રેટ વધારવાનો એક મુખ્ય હેતુ અર્થતંત્રમાં નાણાંની માંગ અને ધિરાણની ગતિને અસર કરવાનો છે. વ્યાજ દર ઊંચા થાય તો લોન લેવાનો ખર્ચ વધી શકે છે. તેના કારણે લોકો અને કંપનીઓ ધિરાણ તથા ખર્ચ અંગે વધુ સાવચેતી રાખી શકે છે.માગમાં ઘટાડો થવાથી કિંમતો પરનો દબાણ ઓછો કરવામાં મદદ મળી શકે છે. આ રીતે RBI વ્યાજ દરને મોંઘવારી નિયંત્રણના એક મહત્વપૂર્ણ સાધન તરીકે ઉપયોગ કરે છે.
આગળ રેપો રેટ ઘટશે કે વધશે?
આગામી સમયમાં રેપો રેટ (RBI Interest Rate) અંગેનો નિર્ણય મોંઘવારી, આર્થિક વૃદ્ધિ, વૈશ્વિક બજાર, ક્રૂડ ઓઇલના ભાવ અને અન્ય આર્થિક પરિબળો પર આધારિત રહેશે. તેથી આગામી બેઠકમાં દર ચોક્કસ ઘટશે કે વધશે તે હાલ નિશ્ચિત રીતે કહી શકાય નહીં.
સરળ ભાષામાં સમજો
રેપો રેટ વધ્યો → બેંકો માટે નાણાં મેળવવાનો ખર્ચ વધી શકે → બેંકના લોન દરમાં વધારો થઈ શકે → કેટલીક લોનની EMI અથવા અવધિ પર અસર થઈ શકે.બીજી તરફ, બેંકો થાપણના દરમાં વધારો કરે તો બચત અને FD કરનારા ગ્રાહકોને વધુ વ્યાજ મળવાની શક્યતા રહે છે.
આ પણ વાંચો: લોન સસ્તી થશે કે મોંઘી? રેપો રેટ પર RBIનો મોટો નિર્ણય 7 ઓક્ટોબરે
આ પણ વાંચો: હોમ અને કાર લોન મોંઘી થઈ શકે! SBIના રિપોર્ટથી વધ્યું ટેન્શન, રેપો રેટમાં 0.50% વધારાની શક્યતા
આ પણ વાંચો: RBI ગવર્નર સંજય મલ્હોત્રાએ રેપો રેટ 5.25% પર રાખ્યો યથાવત,GDP ગ્રોથનું અનુમાન ઘટાડ્યું