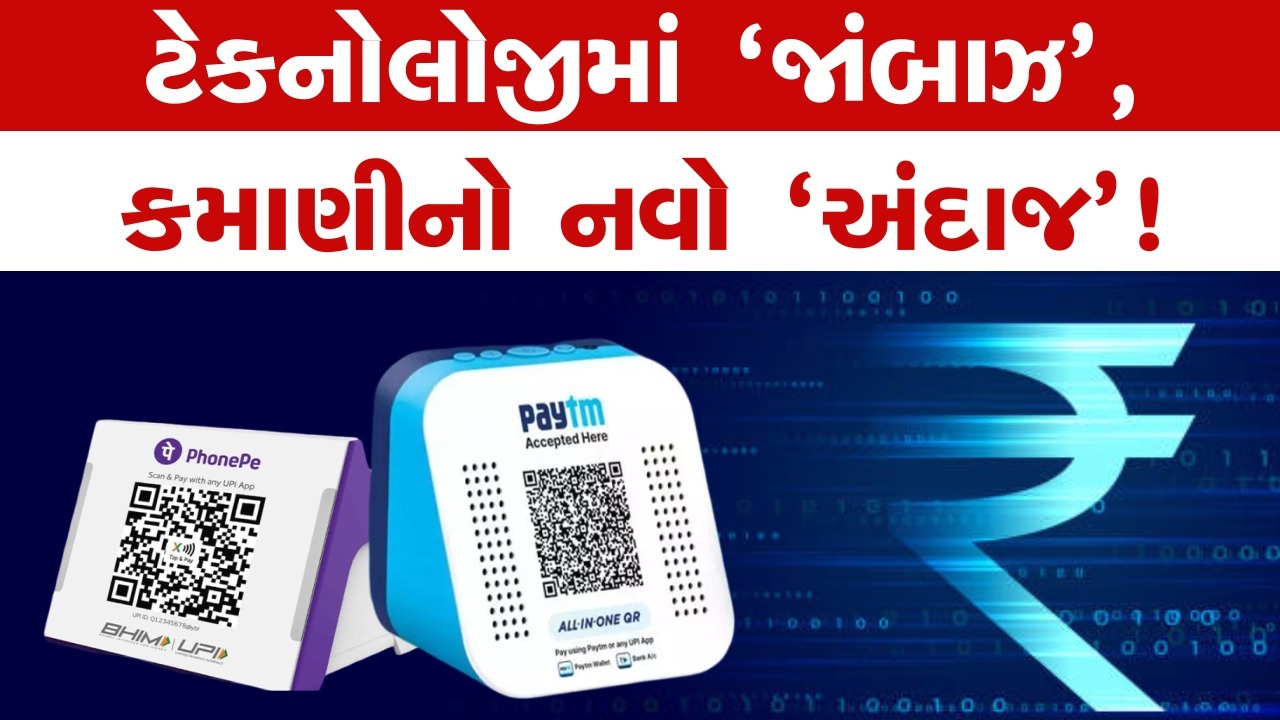
UPI પેમેન્ટ લગભગ દરેક ભારતીય રોજ કરે છે, કોઈને પણ થાય કે આટલી મોટી ઇલેકટ્રોનિક સિસ્ટમ પર એકપણ રૂપિયો ચાર્જ નથી અને આ પ્રકારે થતી ચૂકવણી વિના મૂલ્યે થાય છે. આ સંજોગોમાં કોઈને પણ સવાલ થાય કે પેટીએમ, ફોનપે અને ગૂગલ પેનો આપણે ઉપયોગ કરીએ છીએ તો આ કંપનીઓ કમાણી કઈ રીતે કરે છે. આ કંપનીઓને મફતમાં UPI સર્વિસ આપવી કઈ રીતે પોષાય છે. કંપનીઓ તો કંઈ ધર્માદા કરતી નથી કે તે પોતે સરકાર નથી તો પછી આટલા બધા લોકોને તે મફત સગવડ કઈ રીતે આપી શકે તેવો સવાલ દરેકને થતો હશે.
હવે જો તમે કોઈપણ દુકાન પર ચૂકવણી કરો અને UPI પેમેન્ટ કરો તો તમે જોતા હશો કે દુકાનદારને કન્ફર્મેશન કોલ આવે છે. બસ આ કન્ફર્મેશન કોલ જ આ કંપનીઓની કમાણી છે. આ માટે તેઓ જે-જે દુકાનદાર અથવા લારીવાળાએ તેની સર્વિસ ખરીદી હોય તેની પાસેથી દર મહિને તેમને 100 રૂપિયા મળે છે અને આ રૂપિયા પણ પાછા UPIથી જ મળે છે, છે ને કમાલની સર્વિસ. આમ આ કંપનીઓ તેમની એપ્લિકેશન પર પેમેન્ટમાંથી નહીં પણ પેમેન્ટ કન્ફર્મેશનમાંથી રૂપિયા કમાય છે. આમ કમાણી કરી શકાય છે, પણ કરતાં આવડવી જોઈએ તે સૂત્ર આ કંપનીઓએ સાર્થક કર્યુ છે.
ગયા વર્ષે જ ગૂગલ અને ફોનપેએ આ રીતે પાંચ હજાર કરોડ રૂપિયાથી પણ વધુ રકમની કમાણી કરી હતી. આ કંપનીઓ આ દુકાનોને પેમેન્ટ કન્ફર્મેશન માટેના વોઇસ રેકોર્ડરનું વેચાણ કરે છે અને તેના પેટે મહિને ભાડુ લઈને કમાણી કરે છે. આજે દરેક ગ્રાહક આ પ્રકારના પેમેન્ટ કન્ફર્મેશનનો અવાજ દુકાન પર સાંભળે છે. આ વોઇસ રેકોર્ડર તેમની કમાણીનું સાધન છે.
આ ઉપરાંત તેમની આવકનો બીજો સ્ત્રોત તેમના દ્વારા આપવામાં આવતા સ્ક્રેચ કાર્ડ છે. આ સ્ક્રેચ કાર્ડ વાસ્તવમાં બીજું કશું જ નહીં પણ કંપનીઓનું પ્રમોશન છે. આ બધી પેમેન્ટ એપ પર રોજ કરોડો વ્યવહાર થતાં હોય છે, તેના પગલે કંપનીઓ બ્રાન્ડ પ્રમોશન માટે તેની મદદ લે છે. આ સ્ક્રેચ કાર્ડ તેમને બસ આની જ ચૂકવણી કરે છે. આ તેમની કમાણીનો વધુ એક મહત્વનો સ્ત્રોત છે. આ રીતે સ્ક્રેચ કાર્ડ દ્વારા પણ આ કંપનીઓને ઘણી કમાણી થાય છે.
આ ઉપરાંત યુઝર્સ જ્યારે પ્રીપેઇડ વોલેટનો ઉપયોગ કરે છે ત્યારે આ કંપનીઓ મર્ચન્ટ પાસેથી નાની ઇન્ટરચેન્જ ફી વસૂલે છે. આ બધામાં ઇંધણ, યુટિલિટી અને વીમાનો સમાવેશ થાય છે. આ પ્રકારની ઇન્ટરચેન્જ ફી પણ તેમની આવકનો મહત્વનો સ્ત્રોત છે.
આ એપ્લિકેશનો પાસે મોટાપાયા પરનો ડેટા હોય છે, તેના પાસે કરોડો ગ્રાહકોના નાણાકીય વ્યવહારોનો ડેટા હોય છે. તેનો ઉપયોગ તે ગ્રાહકોની ખરીદીની ટેવનું વિશ્લેષણ કરવા કરે છે. આ રીતે તેઓ વિશ્લેષણ કરેલા બિઝનેસ ડેટાનું વેચાણ કરે છે. આ પ્રકારના ડેટાના વેચાણથી પણ તેઓ ધરખમ કમાણી કરે છે.
તમે પેટીએમ, ગૂગલ પે અને ફોન પે જેવી એપ પર લોનની જાહેરાત તો જોઈ જ હશે. તે લોન, મ્યુચ્યુઅલ ફંડ, ગોલ્ડ ઇટીએફ, શેરબજાર, ગોલ્ડ લોન જેવી કેટલીય લોન પ્રોડક્ટ્સનું વેચાણ કરે છે. આ લોન પ્રોડક્ટ્સ કંઈ તેમની હોતી નથી, પણ બીજી કંપનીઓ તે પૂરી પાડે છે. આ કંપનીઓની જેટલી લોન પ્રોડક્ટ્સ વેચાય તેટલા પર તેમને કમિશન કે ફીના સ્વરૂપમાં આવક થાય છે. હાલમાં આ પ્લેટફોર્મ અનેક પ્રકારની ફાઇનાન્સિયલ પ્રોડક્ટ્સનું વેચાણ કરે છે.
આ પેમેન્ટ એપ્લિકેશનો નાના કારોબારોને સોફ્ટવેર સર્વિસિઝ પણ પૂરી પાડે છે. તેમા GST સર્વિસ, GST રિપોર્ટિંગ તથા ઇનવોઇસિંગનો સમાવેશ થાય છે. આને સર્વિસ ટુ સ્મોલ બિઝનેસ પણ કહેવાય છે. આના કારણે નાના કારોબારોને ઘણી રાહત થાય છે. તેની સાથે તે ડીટીએચ, બિલ પેમેન્ટ, ઇલેક્ટ્રિસિટી ચાર્જિસ પરથી પણ કમાણી કરે છે. આગામી દિવસોમાં આવા જ બીજા પેમેન્ટ પર પણ ચાર્જિસ જોવા મળી શકે છે. તેમા ટ્રાફિક ચલણથી લઈને દરેક પ્રકારની વેરાકીય ચૂકવણી કે સોસાયટીના મેઇન્ટેન્સ ચૂકવણી તથા સરકારી વેરાની ચૂકવણીનો સમાવેશ થાય છે. આગામી દિવસોમાં આ ઇન્સ્ટ્રુમેન્ટ આ પ્રકારની દરેક વેરાકીય ચૂકવણીમાં પણ ચાર્જ લેવાનું આયોજન ધરાવે છે.
આ બતાવે છે કે આ પેટીએમ, ફોન પે, મોબિક્વિક, ગૂગલ પ્લે જેવી એપ્લિકેશન્સ કઈ રીતે કમાણી કરે છે. આમ ટેકનોલોજી અને ઇનોવેશનનો સમન્વય થાય તો એકબાજુએ લોકોનું જીવન સુગમ બનાવી શકાય છે અને તેની સાથે-સાથે પોતે પણ કમાણી કરી શકાય છે તે આ ટેક કંપનીઓએ પુરવાર કર્યુ છે. તેમણે આજે કેટલીય સર્વિસિઝ જેના માટે કેટલાય માનવદિવસો બગડતા હતા તેને આજે આંગળીના ટેરવે લાવી દીધી છે અને માનવકલાકોનો વ્યય અટકાવ્યો છે. લોકોને લાંબી-લાંબી લાઇનોમાંથી છૂટકારો અપાવ્યો છે. આજે લોકો બસની ટિકિટની ચૂકવણી સુદ્ધા પણ UPIથી કરે છે. ચા પીવે તો પણ દસ રૂપિયા UPIથી ચૂકવે છે. આ બતાવે છે કે વિવિધ પ્રકારની પેમેન્ટ એપ્લિકેશનો UPIથી ચૂકવણી ફ્રી હોવા છતાં પણ તેમની કમાણીના અનેક માર્ગ તેઓ ટેકનોલોજી વડે શોધી કાઢે છે.

આ પણ વાંચો: રાજ્યની ત્રણ મેડિકલ કોલેજને અનિયમિતતા નડી, બેઠકો કપાઈ
આ પણ વાંચો: ગોંડલના પૂર્વ તલાટીનું મોરબી જેવું જમીન કૌભાંડ
આ પણ વાંચો: રાજ્યમાં બ્લેકના વ્હાઇટ કરી આપનારા પર ઇન્કમ ટેક્સે કસ્યો સકંજો