ભારતમાં લોન લેવાની રીત ઝડપથી બદલાઈ રહી છે. ઘર, શિક્ષણ કે વાહન જેવી મોટી જરૂરિયાતો માટે લોન લેવાની સાથે હવે મોબાઇલ, ગેજેટ્સ, પ્રવાસ અને મનોરંજન જેવા ખર્ચ માટે પણ ક્રેડિટનો ઉપયોગ વધી રહ્યો છે. માર્ચ 2026 સુધી ઘર સિવાયની છૂટક લોનનો હિસ્સો કુલ ઘરેલુ ક્રેડિટમાં 58.4 ટકા થયો હતો, જે એક વર્ષ અગાઉ 54.9 ટકા હતો. આ બદલાવ બતાવે છે કે લોકોની ઉધાર લેવાની જરૂરિયાત હવે જીવનશૈલીના ખર્ચ સુધી પહોંચી રહી છે.
એક ક્લિકની EMI, પરંતુ ચુકવણી લાંબા સમય સુધી
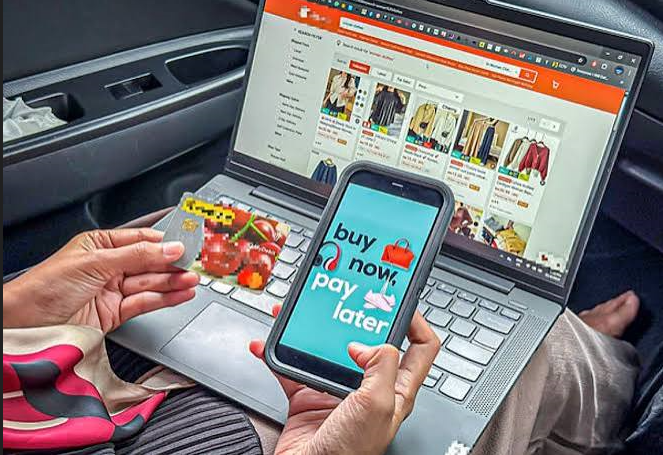
ઓનલાઈન શોપિંગે ક્રેડિટ લેવાનું પણ સરળ બનાવ્યું છે. ખરીદી કરતી વખતે EMI, ક્રેડિટ કાર્ડ અથવા Buy Now, Pay Laterનો વિકલ્પ તરત મળી જાય છે. શરૂઆતમાં નાની માસિક ચુકવણી આકર્ષક લાગે છે, પરંતુ એક સાથે અનેક EMI ચાલુ થઈ જાય ત્યારે આવકનો મોટો હિસ્સો હપ્તામાં જતો રહે છે. મોબાઇલ, પ્રવાસ અને અન્ય ખરીદી માટે અલગ-અલગ ચુકવણીઓ ભેગી થાય ત્યારે વ્યક્તિની બચત અને અન્ય જરૂરી ખર્ચ પર પણ અસર પડી શકે છે.
RBIનું ધ્યાન માત્ર લોનના આંકડા પર નથી
વધતા ક્રેડિટ સાથે તેની ચુકવણી કરવાની ક્ષમતા પણ મહત્વની બની છે. ખાસ કરીને બિનતારણવાળી લોનમાં જોખમ વધારે હોઈ શકે છે. માર્ચ 2026ના આંકડા મુજબ આવી છૂટક લોનમાં ખરાબ લોનનું પ્રમાણ લગભગ 1.7 ટકા હતું, જ્યારે સુરક્ષિત છૂટક લોનમાં આ પ્રમાણ 0.7 ટકા હતું. બીજી તરફ, ₹50 હજારથી ઓછી વ્યક્તિગત લોનમાં ફિનટેક કંપનીઓનો હિસ્સો 56.8 ટકા સુધી પહોંચ્યો હતો. એટલે નાની રકમનું ડિજિટલ ધિરાણ પણ હવે મોટી સંખ્યામાં લોકો સુધી પહોંચી રહ્યું છે.
સોશિયલ મીડિયાની અસરથી વધતો ખર્ચ
યુવાનોની ખરીદીની ટેવમાં સોશિયલ મીડિયાની ભૂમિકા પણ મહત્વની બની છે. કોઈનો નવો સ્માર્ટફોન, વિદેશ પ્રવાસ, બ્રાન્ડેડ વસ્તુ કે મોંઘો અનુભવ જોઈને તેને પોતે પણ મેળવવાની ઇચ્છા થઈ શકે છે. જ્યારે બચત પૂરતી ન હોય ત્યારે EMI અથવા BNPL સરળ ઉકેલ લાગે છે. પરંતુ આવક વધ્યા પહેલાં જીવનશૈલીનો ખર્ચ વધતો જાય તો નાણાકીય દબાણ સર્જાઈ શકે છે. ખાસ કરીને એક લોનની ચુકવણી માટે બીજી લોન લેવાની સ્થિતિ ગંભીર બની શકે છે.
ક્રેડિટ ખરાબ નથી, તેનો ઉપયોગ મહત્વનો છે
લોન અથવા ક્રેડિટ સુવિધા પોતે ખોટી નથી. શિક્ષણ, ઘર કે વ્યવસાય જેવી જરૂરી બાબતો માટે યોગ્ય આયોજન સાથે લેવામાં આવતું ધિરાણ ઉપયોગી બની શકે છે. મુશ્કેલી ત્યારે ઊભી થાય છે જ્યારે માત્ર તાત્કાલિક ઈચ્છા અથવા દેખાદેખી માટે ભવિષ્યની આવક પહેલેથી ખર્ચી નાખવામાં આવે. જૂન 2026માં NBFC ક્ષેત્રનું કુલ લોન બુક વાર્ષિક ધોરણે 14.4 ટકા વધીને ₹59.3 લાખ કરોડ થયું હતું. વધતા ક્રેડિટ વચ્ચે ગ્રાહકો માટે સૌથી જરૂરી બાબત એ છે કે EMI કેટલી છે એ જોવાની સાથે કુલ દેવું પોતાની આવકની સરખામણીએ કેટલું છે, તે પણ સમજવું.