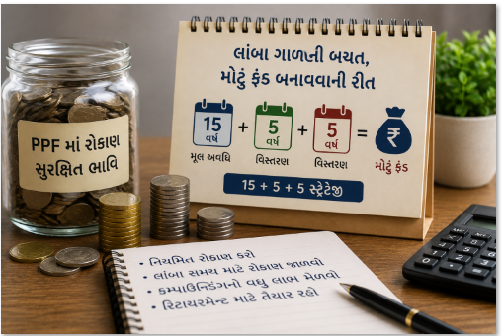
Mantavya Vishesh: PPFમાં રોકાણ લાંબા ગાળે બચતનું આયોજન કરવા માંગતા લોકો માટે એક વિકલ્પ બની શકે છે. ખાસ કરીને રિટાયરમેન્ટ જેવા મોટા નાણાકીય લક્ષ્ય માટે નિયમિત રોકાણ, સમય અને કમ્પાઉન્ડિંગનો સંયુક્ત ફાયદો મળી શકે છે. PPF ખાતાની મૂળ અવધિ 15 વર્ષની હોય છે અને મેચ્યોરિટી બાદ તેને 5 વર્ષના સમયગાળા માટે આગળ વધારી શકાય છે. આ કારણે રોકાણકાર પોતાની જરૂરિયાત પ્રમાણે લાંબા સમય સુધી રોકાણ જાળવી રાખી શકે છે. 15+5+5 વર્ષનું આયોજન લાંબા ગાળે કોર્પસ ઊભું કરવા માટે કેવી રીતે કામ કરી શકે છે, તે સમજવું મહત્વપૂર્ણ છે.
PPFમાં કેટલી રકમ જમા કરી શકાય?
PPFમાં એક નાણાકીય વર્ષ દરમિયાન ઓછામાં ઓછા ₹500 અને મહત્તમ ₹1.50 લાખ સુધી જમા કરી શકાય છે. હાલ જુલાઈથી સપ્ટેમ્બર 2026ના ક્વાર્ટર માટે વ્યાજ દર 7.1% છે, પરંતુ સરકાર સમયાંતરે તેમાં ફેરફાર કરી શકે છે. એટલે વર્તમાન દરને આગામી 25 વર્ષ માટે નિશ્ચિત માનવો યોગ્ય નથી. લાંબા સમય સુધી ખાતામાં રકમ રહે ત્યારે અગાઉ મળેલું વ્યાજ પણ બેલેન્સનો હિસ્સો બને છે અને તેના પર આગળ વ્યાજ મળે છે. આ પ્રક્રિયાને કમ્પાઉન્ડિંગ કહેવામાં આવે છે, જે લાંબા ગાળાના રોકાણમાં મહત્વની ભૂમિકા ભજવી શકે છે.
15 વર્ષ પછી PPFનું ફંડ કેટલું થઈ શકે?
ધારો કે કોઈ રોકાણકાર દર વર્ષે ₹1.50 લાખ PPFમાં જમા કરે છે. 15 વર્ષ દરમિયાન તેની પોતાની કુલ જમા રકમ ₹22.50 લાખ થશે. જો ગણતરી માટે 7.1%નો દર સમગ્ર સમયગાળા દરમિયાન સમાન રાખવામાં આવે અને વાર્ષિક જમા સમયસર કરવામાં આવે, તો 15 વર્ષ પછી કુલ રકમ આશરે ₹40.68 લાખ થઈ શકે છે. એટલે બાકીની રકમ વ્યાજની કમાણીથી બને છે. જોકે આ માત્ર એક અંદાજ છે. વાસ્તવિક કોર્પસ વ્યાજ દર, જમા કરવાની તારીખ અને લાગુ નિયમો પ્રમાણે અલગ હોઈ શકે છે.
15+5+5 વર્ષથી લાંબો રોકાણ સમય
15 વર્ષની મૂળ અવધિ પૂર્ણ થયા પછી PPF ખાતું તરત બંધ કરવું જરૂરી નથી. નિયમો હેઠળ 5 વર્ષના બ્લોકમાં ખાતું આગળ વધારી શકાય છે. જો રોકાણકાર વિસ્તરણ દરમિયાન પણ નવી જમા ચાલુ રાખે, તો વધુ પાંચ વર્ષ સુધી રોકાણનો લાભ લઈ શકે છે અને ત્યારબાદ ફરી 5 વર્ષનો વિકલ્પ પસંદ કરી શકે છે. આ રીતે કુલ સમયગાળો 25 વર્ષ સુધી પહોંચી શકે છે. ₹1.50 લાખનું વાર્ષિક રોકાણ 25 વર્ષ સુધી ચાલુ રહે અને 7.1% દરને માત્ર ગણતરીના આધાર તરીકે માનવામાં આવે, તો અંદાજે ₹1.03 કરોડનો કોર્પસ બની શકે છે. પરંતુ ભવિષ્યમાં વ્યાજ દર બદલાય તો અંતિમ રકમ પણ બદલાશે.
કમ્પાઉન્ડિંગ સાથે રિટાયરમેન્ટ માટે આયોજન
PPFમાં રોકાણની અસર માત્ર કેટલી રકમ જમા કરી છે તેના પરથી નક્કી થતી નથી; રોકાણ કેટલા વર્ષ સુધી ચાલુ રાખ્યું છે તે પણ મહત્વનું છે. લાંબી અવધિ કમ્પાઉન્ડિંગને વધુ સમય આપે છે, જેના કારણે શરૂઆતની સરખામણીમાં આગળના વર્ષોમાં ફંડની વૃદ્ધિ વધુ ઝડપથી દેખાઈ શકે છે. રિટાયરમેન્ટ માટે આયોજન કરનાર વ્યક્તિ PPFને લાંબા ગાળાની બચતના એક ભાગ તરીકે જોઈ શકે છે. જોકે ₹1 કરોડની રકમને ગેરંટી માનવી યોગ્ય નથી. રોકાણ કરતા પહેલાં વર્તમાન વ્યાજ દર, PPFના વિસ્તરણના નિયમો અને પોતાની નાણાકીય જરૂરિયાતો ધ્યાનમાં લેવી જરૂરી છે.
આ પણ વાંચો: શું તમે PPF ખાતું ખોલાવવા માંગો છો? 5 એપ્રિલ પહેલા પૈસા નાખો, નહીં તો લાખોનું નુકસાન
આ પણ વાંચો: PPFના નિયમોમાં 1 ઓક્ટોબરથી થશે આ 3 મોટા ફેરફાર, જો તમે PPFમાં રોકાણ કરો છો તો આ વાત ચોક્કસથી જાણી લો
આ પણ વાંચો: PPF Vs FD કયું છે વધારે ફાયદાકારક ? શેમાં રોકાણ કરવું રહેશે બેસ્ટ જાણો